Kamis, 26 April 2012

Pengertian,Peranan, Fungsi, Jenis, dan Ruang Lingkup Lembaga Keuangan

 A. Pengertian, Peranan dan Ruang Lingkup Lembaga Keuangan

Lembaga keuangan adalah badan usaha yang kekayaannya terutama dalam bentuk aset keuangan atau tagihan (claims) dibandingkan aset nonfinancial atau aset riil. Lembaga keuangan memberikan kredit kepada nasabah dan menanamkan dananya dalam surat-surat berharga. Di samping itu, lembaga keuangan juga menawarkan berbagai jasa keuangan antara lain menawarkan berbagai jenis skema tabungan, proteksi asuransi, program pension, penyediaan sistem pembayaran dan mekanisme transfer dana. Lembaga keuangan merupakan bagian dari sistem keuangan dalam ekonomi modern yang melayani masyarakat pemakai jasa-jasa keuangan.

Peranan Lembaga Keuangan Dalam Perekonomian

         Lembaga keuangan sebagai lembaga intermediasi memiliki peran sebagai berikut:
Pengalihan aset (asset transmutation)
Lembaga keuangan memiliki aset dalam bentuk ’janji-janji membayar’ oleh debitur, janji-janji ini pada dasarnya merupakan kredit yang diberikan kepada unit defisit dengan jangka waktu tertentu sesuai dengan perjajian yang telah dibuat. Lembaga keuangan membiayai kredit tersebut menggunakan dana dari simpanan oleh masyarakat. Dalam hal ini, lembaga keuangan mengalihkan kewajibannya (financial liabilities) menjadi aset (financial assets) dengan jangka waktu sesuai kesepakatan dengan penabung dan juga debitur. Proses pengalihan kewajiban menjadi aset finansial ini yang disebut transmutasi kekayaan.

Realokasi pendapatan (income realocation)
Setiap individu pasti akan mengalami masa tua (pensiun), dan kita selalu mengharapkan masa pensiun tersebut akan dihadapi dengan tenang tanpa perlu memikirkan masalah finansial lagi. Untuk itu, kita menyisihkan sebagian pendapatan yang diterima selama masa kerja untuk persiapan masa datang. Penyisihan pendapatan tersebut pada dasarnya dapat digunakan untuk membeli barang-barang, namun nilai dari barang akan menurun seiring dengan waktu. Yang saat ini dilakukan oleh sebagian besar masyarakat adalah dengan menaruh uang simpanan mereka di bank, baik berupa simpanan tabungan, polis asuransi jiwa, program pensiun, reksa dana, dan sebagainya. Dengan begitu, aset mereka akan lebih terjaga nilainya dan resiko kerugian yang dihadapi akan sangat kecil.

Transaksi (transaction)
Sekuritas sekunder (tabungan, giro, deposito) yang diterbitkan oleh suatu lembaga keuangan, merupakan bagian dari sistem pembayaran. Produk-produk yang ditawarkan oleh bank, dimaksudkan untuk mempermudah penyelesaian transaksi barang dan jasa di samping untuk memperbaiki posisi likuiditas bank. Di sini, dapat dikatakan bahwa lembaga keuangan berperan sebagai lembaga intermediasi yaitu untuk memberikan jasa-jasa untuk mempermudah transaksi moneter yang terjadi.

Bisa dikatakan, peran lembaga keuangan di tengah-tengah masyarakat sudah tidak dapat dibantahkan lagi. Peran lembaga keuangan sudah sangat begitu besar dan bisa dikatakan sudah membuat masyarakat tergantung dengan produk-produk yang ditawarkan bank, yang dapat mempermudah segala transaksi keuangan yang dilakukan oleh masyarakat. Tapi yang paling penting untuk diperhatikan di sini, bahwa kita harus teliti sebelum menggunakan jasa sebuah lembaga keuangan. Kita harus memilih suatu lembaga keuangan yang kredibel dan mempunyai reputasi yang baik dalam mengelola keuangan kita. Jangan sampai hanya karena tergiur dengan iming-iming bunga dan revenue yang besar kita jadi tidak memperhatikan reputasi sebuah bank. 

B. Fungsi dan Jenis Lembaga Keuangan

Fungsi Lembaga Keuangan
1. Pengalihan Aset ( Assets Transmutation )
Lembaga Keuangan memiliki aset dalam bentuk pijaman kepada pihak lain dalam jangka waktu tertentu, dana pembiayaan aset tersebut diperoleh dari tabungan masyarakat.
Di dalam sebuah perekonomian terdapat unit-unit yang mengatur surplus dan defisit dana. Fungsi lembaga keuangan di sini adalah mengalihkan dana dari unit surplus ke unit defisit. Contoh pemberian kredit oleh perbankan.

2. Likuiditas ( Liquidity )
Likuiditas berkaitan dengan kemampuan untuk memperoleh uang tunai pada saat dibutuhkan.
Lembaga keuangan sangat berperan dalam menciptakan likuditas. Likuiditas berhubungan dengan kemampuan menyediakan uang tunai dan ini sangat dibutuhkan. Jika kita membutuhkan uang tunai dan memiliki rekening di bank, maka kita dapat memiliki uang dengan mengambilnya ke bank.

3. Realokasi Pendapatan ( Income Reallocation )
Lembaga Keuangan sebagai tempat realokasi pendapatan untuk persiapan dimasa yang akan datang.
banyak individu yang memiliki pendapatan tetap dan memadai berpikiruntuk memanfaatkan dana di kemudian hari. Lembaga keuangan berfungsi untuk menyediakan jasa pengalokasian pendapatan. Dengan demikian, kita bisa menikmati pensiun tanpa khawatir tidak mempunyai pendapatan, kan ada dana pensiun yang diselenggarakan oleh lembaga keuangan.

4. Transaksi ( Transaction )
Lembaga Keuangan menyediakan jasa untuk mempermudah transaksi moneter.

Fungsi dasar dan bank dapat dilihat dan keteranganberikut. Bank memiliki fungsi pokok sebagai berikut ( Dahlan Siamat 2001 : 88)
  1. Menyediakan mekanisme dan alat pembayaran yang lebih efisien dalam kegiatan ekonomi.
  2. Menciptakan uang
  3. Menghimpun dana dan menyalurkan kepada masyarakat.
  4. Menawarkan jasa – jasa keuangan lain.
  5. Menyediakan fasilitas untuk perdagangan intemasional.
  6. Menyediakan pelayanan penyimpanan untuk barang – barang berharga.
  7. Menyediakan jasa – jasa pengelolaan dana
Sedangkan untuk Bank Indonesia sebagai bank sentral memiliki beberapa fungsi berikut:
  1. Menetapkan dan melaksanakan kebijakan moneter
  2. Mengatur dan menjaga sistem pembayaran
  3. Mengatur dan mengawasi Bank
1. Pengalihan Aset ( Assets Transmutation )
Lembaga Keuangan memiliki aset dalam bentuk pijaman kepada pihak lain dalam jangka waktu tertentu, dana pembiayaan aset tersebut diperoleh dari tabungan masyarakat.
Di dalam sebuah perekonomian terdapat unit-unit yang mengatur surplus dan defisit dana. Fungsi lembaga keuangan di sini adalah mengalihkan dana dari unit surplus ke unit defisit. Contoh pemberian kredit oleh perbankan.

2. Likuiditas ( Liquidity )
Likuiditas berkaitan dengan kemampuan untuk memperoleh uang tunai pada saat dibutuhkan.
Lembaga keuangan sangat berperan dalam menciptakan likuditas. Likuiditas berhubungan dengan kemampuan menyediakan uang tunai dan ini sangat dibutuhkan. Jika kita membutuhkan uang tunai dan memiliki rekening di bank, maka kita dapat memiliki uang dengan mengambilnya ke bank.

3. Realokasi Pendapatan ( Income Reallocation )
Lembaga Keuangan sebagai tempat realokasi pendapatan untuk persiapan dimasa yang akan datang.
banyak individu yang memiliki pendapatan tetap dan memadai berpikiruntuk memanfaatkan dana di kemudian hari. Lembaga keuangan berfungsi untuk menyediakan jasa pengalokasian pendapatan. Dengan demikian, kita bisa menikmati pensiun tanpa khawatir tidak mempunyai pendapatan, kan ada dana pensiun yang diselenggarakan oleh lembaga keuangan.

4. Transaksi ( Transaction )
Lembaga Keuangan menyediakan jasa untuk mempermudah transaksi moneter.


Jenis-Jenis Lembaga Keuangan
Adapun jenis-jenis lembaga keuangan lainnya yang ada di indonesia saat ini antara
lain :
· Pasar Modal merupakan pasar tempat pertemuan dan melakukan transaksi antara
pencari dana dengan para penanam modal, dengan instrumen utama saham dan
obligasi
· Pasar Uang yaitu pasar tempat memperoleh dana dan investasi dana.
· Koperasi Simpan Pinjam yaitu menghimpun dana dari anggotanya kemudian
menyalurkan kembali dana tersebut kepada para anggota koperasi dan masyarakat
umum.
· Perusahaan Pengadaian merupakan lembaga keuangan yang menyediakan
fasilitas pinjaman dengan jaminan tertentu.
· Perusahaan Sewa guna usaha lebih di tekankan kepada pembiayaan barangbarang
modal yang di inginkan oleh nasabahnya.
· Perusahaan Asuransi merupakan perusahaan yang bergerak dalam usaha
pertanggungan.
· Perusahaan Anjak Piutang, merupakan yang usahanya adalah mengambil alih
pembayaran kredit suatu perusahaan dengan cara mengambil kredit bermasalah.
· Perusahaan Moal Ventura merupakan pembiayaan oleh perusahaan-perusahaan
yang usahanya mengandung resiko tinggi.
· Dana Pensiun, merupakan perusahaan yang kegiatannya mengelola dana pension


Senin, 23 April 2012

Pengertian,Peranan, Fungsi, Jenis, dan Ruang Lingkup Bank

Pengertian, Peranan, Fungsi, Jenis, dan Ruang Lingkup Bank

A. Pengertian Bank

Menurut UU RI No 10 Tahun 1998 tanggal 10 November 1998 tentang perbankan, dapat disimpulkan bahwa usaha perbankan meliputi tiga kegiatan, yaitu menghimpun dana,menyalurkan dana, dan memberikan jasa bank lainnya.[4] Kegiatan menghimpun dan menyalurkan dana merupakan kegiatan pokok bank sedangkan memberikan jasa bank lainnya hanya kegiatan pendukung[4]. Kegiatan menghimpun dana, berupa mengumpulkan dana dari masyarakat dalam bentuk simpanan giro, tabungan, dan deposito.[4] Biasanya sambil diberikan balas jasa yang menarik seperti, bunga dan hadiah sebagai rangsangan bagi masyarakat.[4] Kegiatan menyalurkan dana, berupa pemberian pinjaman kepada masyarakat.[4] Sedangkan jasa-jasa perbankan lainnya diberikan untuk mendukung kelancaran kegiatan utama tersebut.[4]bank didirikan oleh Prof. Dr. Ali Afifuddin, SE. Inilah beberapa manfaat perbankan dalam kehidupan:
  1. Sebagai model investasi, yang berarti, transaksi derivatif dapat dijadikan sebagai salah satu model berinvestasi. Walaupun pada umumnya merupakan jenis investasi jangka pendek (yield enhancement).
  2. Sebagai cara lindung nilai, yang berarti, transaksi derivatif dapat berfungsi sebagai salah satu cara untuk menghilangkan risiko dengan jalan lindung nilai (hedging), atau disebut juga sebagai risk management.
  3. Informasi harga, yang berarti, transaksi derivatif dapat berfungsi sebagai sarana mencari atau memberikan informasi tentang harga barang komoditi tertentu dikemudian hari (price discovery).
  4. Fungsi spekulatif, yang berarti, transaksi derivatif dapat memberikan kesempatan spekulasi (untung-untungan) terhadap perubahan nilai pasar dari transaksi derivatif itu sendiri.
  5. Fungsi manajemen produksi berjalan dengan baik dan efisien, yang berarti, transaksi derivatif dapat memberikan gambaran kepada manajemen produksi sebuah produsen dalam menilai suatu permintaan dan kebutuhan pasar pada masa mendatang.
Terlepas dari funsi-fungsi perbankan (bank) yang utama atau turunannya, maka yang perlu diperhatikan untuk dunia perbankan, ialah tujuan secara filosofis dari eksistensi bank di Indonesia. Hal ini sangat jelas tercermin dalam Pasal empat (4) Undang-Undang Nomor 10 Tahun 1998 yang menjelaskan, ”Perbankan Indonesia bertujuan menunjang pelaksanaan pembangunan nasional dalam rangka meningkatkan pemerataan, pertumbuhan ekonomi, dan stabilitas nasional ke arah peningkatan kesejahteraan rakyat banyak”. Meninjau lebih dalam terhadap kegiatan usaha bank, maka bank (perbankan) Indonesia dalam melakukan usahanya harus didasarkan atas asas demokrasi ekonomi yang menggunakan prinsip kehati-hatian.4 Hal ini, jelas tergambar, karena secara filosofis bank memiliki fungsi makro dan mikro terhadap proses pembangunan bangsa.

B. Fungsi dan Jenis Bank 

Tiga kelompok utama Institusi keuangan - bank komersial, lembaga tabungan, dan credit unions - yang juga disebut lembaga penyimpanan karena sebagian besar dananya berasal dari simpanan nasabah. [19] Bank-bank komersial adalah kelompok terbesar lembaga penyimpanan bila diukur dengan besarnya aset.[rujukan?] Mereka melakukan fungsi serupa dengan lembaga-lembaga tabungan dan credit unions, yaitu, menerima deposito (kewajiban) dan membuat pinjaman ( Namun, mereka berbeda dalam komposisi aktiva dan kewajiban, yang jauh lebih bervariasi).[19]
Perbandingan konsentrasi aset ukuran bank, menunjukkan bahwa konsolidasi perbankan tampaknya telah mengurangi pangsa aset bank paling kecil ( aset di bawah $ 1 miliar).[rujukan?] Bank-bank ini - dengan aset dibawah $ 1 milliar - cenderung mengkhususkan diri pada ritel atau consumer banking, seperti memberikan hipotek perumahan, kredit konsumen dan deposito lokal.[19] Sedangkan aset bank yang relatif lebih besar (dengan aset lebih dari $ 1 miliar), terdiri dari dua kelas adalah bank regional atau super regional.[19] Mereka terlibat dalam grosir yang lebih kompleks tentang kegiatan komersialperbankan, meliputi kredit konsumen dan perumahan serta pinjaman komersial dan industri (D & I Lending), baik secara regional maupun nasional.[19] Selain itu, bank - bank besar memiliki akses untuk membeli dana (fund) - seperti dana antar bank atau dana pemerintah ( federal funds)- untuk membiayai pinjaman dan kegiatan investasi mereka.[19] Namun, beberapa bank yang sangat besar memiliki sebutan yang berbeda, yaitu Bank Sentral.[19] Saat ini, lima organisasi perbankan membentuk kelompok Bank Sentral,yaitu: Bank New York , Deutsche Bank( melalui akuisisi bankir-bankir saling mempercayai), Citigroup, JP Morgan , dan Bank HSBC di Amerika Serikat.[19] Namun, jumlahnya telah menurun akibat megamergers.[19]. Penting untuk diperhatikan bahwa, aset atau pinjaman tidak selalu menjadi indikator suatu bank adalah bank sentral. Tapi, gabungan dari lokasi dengan ketergantungan pada sumber nondeposit atau pinjaman dana.[19]

C. Peranan Bank

Dalam menjalankan kegiatannya bank mempunyai peran penting dalam sistem keuangan, yaitu :
1. Pengalihan Aset (asset transmutation)
Yaitu pengalihan dana atau aset dari unit surplus ke unit devisit. Dimana sumber dana yang diberikan pada pihak peminjam berasal pemilik dana yaitu unit surplus yang jangka waktunya dapat diatur sesuai dengan keinginan pemilik dana. Dalam hal ini bank berperan sebagai pangalih aset yang likuid dari unit surplus (lender) kepada unit defisit (borrower).
2. Transaksi (transaction)
Bank memberikan berbagai kemudahan kepada pelaku ekonomi untuk melakukan transaksi. Dalam ekonomi modern, trnsaksi barang dan jasa tidak pernah terlepas dari transaksi keuangan. Untuk itu produk-produk yang dikeluarkan oleh bank (giro, tabungan, depsito, saham dan sebagainya)merupakan pengganti uang dan dapat digunakan sebagai alat pembayaran.
3. Likuiditas (liquidity)
Unit surplus dapat menempatkan dana yang dimilikinya dalam bentuk produk-produk berupa giro, tabungan, deposito, dan sebagainya. Produk-produk tersebut masing-masing mempunyai tingkat likuiditas yang berbeda-beda. Untuk kepentingn likuiditas para pemilik dana dapat menempatkan dananya sesuai dengan kebutuhan dan kepentingannya. Dengan demikian bank memberikan fasilitas pengelolaan likuiditas kepada pihak yang mengalami surplus likuiditas dan menyalurkannya kepada pihak yang mengalami kekurangan likuiditas.
4. Efisiensi (efficiency)
Peranan bank sebagai broker adalah menemukan peminjam dan pengguna modal tanpa mengubah produknya. Disini bank hanya memperlancar dan mempertemukan pihak-pihak yang saling membutuhkan. Adanya informasi yang tidak simetris (asymmetric information) antara peminjam dan investor menimbulkan masalah insentif. Peran bank menjadi penting untuk memecahkan masalah insentif tersebut. Untuk itu jelas peran bank dalam hal ini yaitu menjembatani dua pihak yang saling berkepentingan untuk menyamakan informasi yang tidak sempurna, sehingga terjadi efisiensi biaya ekonomi.

Peranan Bank Indonesia dalam Perbankan
Pada Bab II Pasal 4 point 1 UU Nomor 23 tahun 1999 tentang Bank Indonesia, dikatakan bahwa Bank Indonesia adalah Bank Sentral Republik Indonesia.
Secara umum, fungsi bank sentral dalam sistem perbankan antara lain:
  1. i.            Melaksanakan kebijakan moneter dan keuangan
  2. ii.            Memberi nasehat pada pemerintah untuk soal-soal moneter dan keuangan
  3. iii.            Melakukan pengawasan, pembinaan,dan pengaturan perbankan
  4. iv.            Sebagai banker’s bank atau lender of last resort
  5. v.            Memelihara stabilitas moneter
  6. vi.            Melancarkan pembiayaan pembangunan ekonomi
  7. vii.            Mendorong pengembangan perbankan dan sistem keuangan yang sehat.

    Sumber : 


Kamis, 17 November 2011

E-Business

Pengertian E-Business

Penggunaan sehari-hari, e-business tidak hanya menyangkut perdagangan elektronik atau e-commerce saja. Dalam hal ini, e-commerce lebih merupakan sub bagian dari e-business, sementara e-business meliputi segala macam fungsi dan kegiatan bisnis menggunakan data elektronik, termasuk pemasaran Internet. Sebagai bagian dari e-business, e-commerce lebih berfokus pada kegiatan transaksi bisnis lewat www atau Internet. Dengan menggunakan sistem manajemen pengetahuan, e-commerce mempunyai goal untuk menambah revenu dari perusahaan.
E-business berkaitan secara menyeluruh dengan proses bisnis termasuk value chain: pembelian secara elektronik (electronic purchasing), manajemen rantai suplai (supply chain management), pemrosesan order elektronik, penanganan dan pelayanan kepada pelanggan, dan kerja sama dengan mitra bisnis. E-business memberi kemungkinan untuk pertukaran data di antara satu perusahaan dengan perusahaan lain, baik lewat web, Internet, intranet, extranet atau kombinasi di antaranya.


10 aspek terpenting bisnis internet berikut ini:
  1. ujuan Bisnis Internet Anda. Tetapkan dengan jelas apa saja tujuan bisnis online anda. Mencari konsumen baru? Menyediakan layanan bagi konsumen utama anda? Menjual layanan atau produk? Membuat komunitas bisnis internet anda? Apa saja tujuan bisnis internet anda, tuliskan dengan jelas.
  2. Target Market. Siapa sasaran pasar anda? Laki-laki atau perempuan atau keduanya? Berapa umur mereka? Seperti apa kondisi sosial ekonominya? Keyword apa yang biasa dipakai? Khusus menganalisis keyword, anda bisa gunakan software good keyword yang sudah tersedia di Formula Bisnis.
  3. Saluran Marketing Anda. Tuliskan apa saja saluran marketing anda. Selain situs web pastinya, anda bisa gunakan blog. Iklan, ebook gratis, video gratis, audio gratis, newsletter, dan email marketing, pun bisa anda coba. Saluran marketing tersebut nantinya yang akan mengirimkan pesan-pesan marketing anda baik secara langsung maupun tak langsung.
  4. Kenali Iklim Kompetisi. Ketahui dan pahami pasar bisnis yang akan anda masuki. Siapa saja, apa produknya, bagaimana cara promosinya, dan apa saja kelebihannya? Ini penting agar anda bisa melakukan diferensiasi produk dan layanan, dan memperkuatnya lewat pesan promosi yang anda kirimkan nantinya.
  5. Kelebihan Produk/Layanan Anda. Apa saja kelebihan produk anda? Apa saja keuntungan yang didapatkan konsumen dari produk atau layanan anda? Apa perbedaan dengan produk lain sejenis? Tuliskan dengan jelas.
  6. Strategi Marketing. Apa strategi marketing yang anda lancarkan? Lewat iklan pay per click, lewat iklan baris, saling tukar link, dan SEO? Pakai teknik hard sell dan soft sell? Tujuannya bagaimana mengalirkan traffic melimpah ke situs web anda dan mengubahnya menjadi penjualan.
  7. Brand Anda. Jelaskan brand seperti apa yang akan anda bentuk. Apakah yang gaul macam Mas Hengky? Atau yang penuh pesan mendidik seperti Mas Umar? Apapun yang penting, yang baik dan be your self!
  8. Situs Web Anda. Ya, inilah toko online anda. Anda harus memberikan perhatian penuh pada situs web anda. Kalau bisa, jangan sampai pengunjung yang sudah datang ke situs web anda, tak menemukan yang dicarinya. Untuk itu, anda perlu perhatikan kecepatan terbukanya situs web anda. Lihat bagaimana tampilan situs web anda. Apakah fontnya terbaca dengan jelas. Navigasinya nyaman dan fungsional? Linknya menyambung dengan baik? Perhatikan juga bagaimana copywritingnya. Apakah anda sendiri pun cukup tertarik dengan yang anda tuliskan? Apakah keuntungan bagi pengunjung terpampang jelas? Apakah sudah terdapat kalimat call to action (CTA)?
  9. Pengetahuan dan Perlengkapan. Apa saja pengetahuan dan perlengkapan untuk menunjang bisnis internet anda? Anda butuh tahu menggunakan Dreamweaver? Anda perlu tahu strategi blogging? Anda butuh akses internet? Anda butuh rekening bank atau Paypal? Anda butuh autoresponder? Anda butuh script?
  10. Membentuk tim. Meski awalnya anda mengerjakan semuanya seorang diri, namun tak ada salahnya anda mulai pikirkan untuk membentuk tim. Kira-kira tim seperti apa yang akan anda bentuk nantinya. Nantinya bisa dengan merekrut karyawan atau bisa juga dengan menjalin kerjasama bisnis.


7 langkah taktis yang perlu untuk e-Bisnis agar e-bisnis dapat berhasil, yaitu:
 
1. FOKUS. Kebanyakan orang yang ekspansi bisnis ke Internet, tidak fokus pada produk yang mereka jual. Mereka menjual apa saja dalam satu situs web mereka. Padahal dalam dunia bisnis, sekelompok kategori produk harus dikoordinasi oleh seorang manajer produk, dan bila ada beberapa kategori produk, maka beberapa manajer produk harus membawahi masing-masing kategori produk tersebut. Sedangkan dalam kasus e-bisnis, puluhan atau ratusan produk tidak memiliki manajer produk yang mengawasinya. Dan hanya diserahkan ke orang TI-nya saja. Jadi maksudnya adalah dalam hal ini adalah bahwa produk-produk yang dijual di Internet juga harus menjadi bagian yang fokus dari masing-masing manajer produk.

2. BANNER berupa TEKS. Menurutnya, berdasarkan hasil riset, telah terbukti bahwa tingkat respons dari suatu “klik” lebih banyak berasal dari “banner berupa teks” bukan berasal dari “banner berupa gambar”. Kebanyakan orang, masih belum tahu dalam hal ini.

3. Ciptakan 2-level Afiliasi. Dalam dunia online, e-bisnis yang berhasil harus menciptakan program distribusi pemasaran program afiliasi.Dengan teknologi internet, pebisnis akan mampu membangun 2 tingkat afiliasi, maksudnya distributor penjualan utama dan agen penjualan kedua. Distributor/dealer utama mendapatkan komisi lebih besar, misalnya 20% dan supplier yang mengambil barang dari dealer utama tersebut mendapat komisi 5 atau 10%..

4. Manfaatkan Kekuatan Email. Email adalah aktivitas pertama yang paling banyak digunakan di Internet, kedua adalah situs pencari. Karena itu manfaatkan kekuatan pemasaran yang dapat dilakukan oleh email.Maksudnya adalah pemasaran melalui email atas dasar persetujuan (permission), bukan spamming.Ingat, kebanyakan penjualan terjadi setelah beberapa kali di follow-up, bukan dari hasil instan karena kunjungan pertama mereka ke situs web Anda.

5. Menulis Artikel. Ingat kebanyakan penjualan adalah hasil dari proses edukasi atau sosialisasi, jadi jangan berpikir Anda bisa menjual kalau Anda malas menulis untuk mengedukasi bisnis/produk Anda. Jadi kalau e-Bisnis Anda, ingin berhasil, maka tim PR Anda harus mengedukasi calon pembeli melalui tulisan-tulisan yang informatif.

6. Lakukan e-Marketing. 75% dari waktu tim pemasaran Anda harus berpusat pada pemasaran, kombinasikan antara strategi offline dan online. Karena kebanyakan dari kesalahan dalam e-Bisnis adalah mereka terlalu banyak mencurahkan waktu di proses bisnis serta teknologinya, hal ini memang tidak salah dan ini memang harus dilakukan oleh orang TI, namun Tim pemasaran di perusahaan Anda juga harus mengetahui teknik-teknik pemasaran online (eMarketing) bukan saja secara offline.

7. Komunikasi Instan. Kebanyakan dari kegagalan dalam e-Bisnis adalah masalah soal kepercayaan dan komunikasi. Kepercayaan dapat ditingkatkan apabila komunikasi antara produsen dan konsumen berlangsung instan, cepat dan tidak tertunda.


Daftar Pustaka :
http://ewawan.com/pengertian-e-business-atau-definisi-e-business.html
http://www.jokosusilo.com/2009/04/15/inilah-10-aspek-terpenting-bisnis-internet-anda/http://dindanp.blogspot.com/

TUGAS SIA 9 NOVEMBER 2011

1. Di bioskop, ada seorang pegawai yang biasanya bertanggungjawab untuk memberikan karcis dan menerima uang, sementara pegawai lainnya mengumpulkan karcis saat penonton memasuki bioskop. Apa alasan kegiatan ini?

Jawab:
Alasan dari kegiatan di atas adalah agar dalam pembagian tugas internal ini dapat memberikan nialai efektifitas untuk semua pegawai yang bekerja di bioskop tersebut. Dengan adanya pembagian tugas seperti ini mencegah seorang pegawai mengambil semua kendali terhadap semua kegiatan transaksi keuangan yang berlangsung di bioskop tersebut. Oleh karena itu, semua kegiatan yang merugikan perusahaan tersebut akan terbatasi karena pembagian tugas tersebut. Sehingga semua asset perusahaan yang ada dapat terjaga dengan baik dan tidak ad kegiatan pencurian uang atau aset lain perusahaan ini.
Bukan hanya itu, dengan adanya pembagian tugas tersebut membantu semua kegiatan dalam bioskop tersebut berjalan dengan lancar tanpa adanya kekacauan yang disebabkan oleh seorang pegawai yang memegang dua atau lebih tugas.


2. Banyak restoran yang menggunakan nota pesanan pelanggan yang telah diberi nomor terlebih dahulu. Setiap pelayan diberikan nota ini untuk menulis pesanan pelanggan. Pelayan diberitahukan untuk tidak membuang satupun nota pelanggan tersebut. Apabila terjadi kesalahan, mereka harus membatalkan nota tersebut dan menulis yang baru. Setiap hari, seluruh nota yang dibatalkan akan dikembalikan ke manajer. Bagaimanakah cara kebijakan ini dapat membantu restoran untuk mengendalikan penerimaan kasnya?  

Jawab :
Seharusnya kebijakan yang perlu di lakukan restoran tersebut,membuat laporan manajerial yang penting yaitu Laporan Budget (laporan anggaran) dan performance reports (laporan kinerja). Laporan kinerja merinci anggaran dan jumlah sebenarnya pendapatan dan pengeluaran, serta menunjukkan pula penyimpangan atau perbedaan di antara kedua jumlah tersebut.oleh sebab itu fungsi SIA sebaikanya di terapkan dalam restoran tersebut agar tujuan bersama dapat tercapai.


3. Sebutkan siklus-siklus transaksi bisnis yang terjadi pada umumnya pada suatu organisasi. Dan tuliskan kegiatan bisnis yang umum dan dokumen sumber yang dihasilkan pada masing-masing siklus transaksi tersebut..!!!


Minggu, 09 Oktober 2011

SIKLUS AKUTANSI KEUANGAN

    Perkembangan akutansi pada awalnya, pencatatan transaksi perdagangan dilakukan dengan cara sederhana, yaitu dicatat pada batu, kulit kayu dan sebagainya. Catatan tertua yang berhasil ditemukan dan di simpan pada saat ini yaitu di Babilonia pada 3600 SM. Selain itu juga ditemukan di Mesir dan Yunani pencatatan  belum dilakukan secara sistematis. Pencatatan yang lebih lengkap terjadi di Italia setelah dikenal angka-angka desimal arab.
Pada abad ke-19 sistem pembukuan berkembang di Amerika Serikat yang disebut accounting (akuntansi), dan mulai abad ke- 20 akuntansi diolah dengan mempergunakan teknologi komputer sehingga pembukuan dapat dilakukan secara efektif.

Siklus Pendapatan

Penjualan dan Penagihan Kas

Siklus pendapatan adalah rangkaian aktivitas bisnis dan kegiatan pemrosesan informasi terkait yang terus berlangsung dengan menyediakan barang dan jasa ke para pelanggan dan menagih kas sebagai pembayaran dari penjualan- penjualan tersebut.
Tujuan utama siklus pendapatan yaitu menyediakan produk yang tepat di tempat dan waktu yang tepat dengan harga yang sesuai.

Aktivitas Bisnis Siklus Pendapatan

1.Penerimaan pesanan dari para pelanggan
* mengambil pesanan pelanggan
* Persetujuan kredit
* Memeriksa ketersediaan persediaan
* Menjawab permintaan pelanggan

2.Pengiriman barang
* Ambil dan pak pesanan
* Kirim pesanan
* Penagihan dan piutang usaha
* Penagihan
* Pemeliharaan data piutang usaha
* Pengecualian : Penyesuaian rekening dan penghapusan

4.Penagihan kas


Pengendalian : Tujuan, Ancaman, Prosedur

Didalam siklus pendapatan, SIA yang didesain dengan baik harus menyediakan pengendalian yang memadai untuk memastikan bahwa tujuan berikut ini bisa dicapai :

1. Semua transaksi telah diotorisasikan dengan benar
2. Semua transaksi yang dicatat valid (benar2 terjadi)
3. Semua transaksi yang valid, dan disahkan, telah dicatat
4. Semua transaksi dicatat dengan akurat
5. Asetdijaga dari kehilangan ataupun pencurian
6. Aktivitas bisnis dilaksanakan secara efisien dan efektif

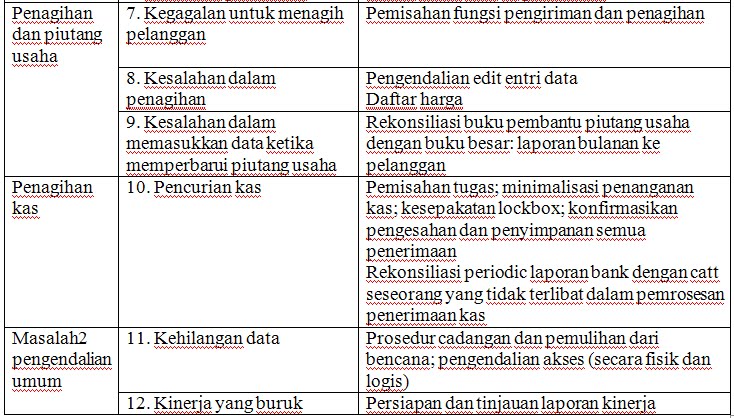
Ancaman dan pengendalian dalam siklus pendapatan


Kebutuhan Informasi Siklus Pendapatan dan Model Data

SIA didesain untuk mengumpulkan, memproses, dan menyimpan data kegiatan bisnis agar manajemen mendapatkan informasi untuk mendukung pengambilan keputusan.

Kebutuhan Informasi Siklus Pendapatan

1. Data Operasional

Data operasional dibutuhkan untuk mengawasi kinerja dan untuk melakukan tugas-tugas rutin berikut ini :

• Merespons pertanyaan pelanggan mengenai saldo akun dan status pesanan
• Memutuskan apakah kredit pelanggan tertentu dapat ditambah atau tidak
• Menentukan ketersediaan persediaan
• Memilih metode untuk mengirim barang

2. Informasi Sekarang dan Masa Lalu

Informasi yang lampau dan yang saat ini diperlukan agar menajemen dapat membuat keputusan strategis berikut ini :

• Menentukan harga produk dan jasa
• Menetapkan kebijakan mengenai retur penjualan dan garansi
• Memutuskan jangka waktu kredit yang ditawarkan
• Menentukan kebutuhan pinjaman jangka pendek
• Merencanakan kampanye pemasaran yang baru

3.Penilaian Kinerja

SIA juga harus menyediakan informasi yang dibutuhkan untuk mengevaluasi kinerja proses yang penting berikut ini :

• Waktu respons terhadap pertanyaan pelanggan
• Waktu yang dibutuhkan untuk memenuhi dan mengirim pesanan
• Persentase penjualan yang membutuhkan pemesanan ulang
• Tingkat dan tren kepuasan pelanggan
• Analisis pangsa pasar dan tren penjualan
• Analisis profitabilitas berdasarkan produk, pelanggan, dan area penjualan
• Volume penjualan dalam dolar dan jumlah pelanggan
• Keefektifan iklan dan promosi
• Kinerja staf penjualan
• Pengeluaran piutang ragu-ragu dan kebijakan kredit

Model Data Siklus Pendapatan


SIKLUS PENGELUARAN

Tujuan system pengeluaran yaitu:
1) Menjamin barang dan jasa yang dipesan sesuai dengan yang dibutuhkan.
2) Menerima barang dalam kondisi baik.
3) Mengamankan barang hingga dibutuhkan.
4) Menentukan faktur yang berkaitan barang dan jasa dengan benar.
5) Mencatat dan mengklasifikasikan pengeluaran dengan tepat.
6) Mengirimkan uang ke pemasosk yang tepat.
7) Menjamin semua pengeluaran kas berkaitan dengan pengeluaran yang telah diijinkan.
8) Mencatat dan mengklasifikasikan pengeluaran kas dengan tepat dan akurat.

Siklus Penggajian dan SDM

Aktivitas Siklus Penggajian
• Apakah aktivitas-aktivitas dasar yang dilakukan dalam siklus penggajian ?
1. Perbarui File Induk Penggajian
2. Perbarui Tarif dan Pemotongan pajak
3. Validasi Data Waktu dan Kehadiran
4. Mempersiapkan Penggajian
5. Membayar Gaji
6. Hitung Kompensasi dan Pajak yang Dibayar Perusahaan
7. Keluarkan Pajak Penghasilan dan Potonagn Lain-Lain
Perbarui File Induk Penggajian (Aktivitas 1)
• Aktivitas pertama dalam siklus manajemen sumber daya manusia / penggajian melibatkan pembaruan file induk penggajian untuk mencerminkan berbagai jenis perubahan penggajian seperti: mempekerjakan orang baru, pemberhentian, perubahan tingkat gaji, atau perubahan dalam pengurangan diskresi.
• Merupakan hal yang penting untuk diperhatikan bahwa semua perubahan penggajian dimaksudkan tepat pada waktunya dan secara tepat ditampilkan dalam periode pembayaran berikutnya.
Perbarui Tarif dan Pemotongan pajak (Aktivitas 2)
• Aktivitas kedua dalam siklus manajemen sumber daya manusia / penggajian adalah memperbarui informasi mengenai tarif dan pemotongan pajak lainnya.
• Perubahan tersebut terjadi ketika bagian penggajian menerima pembaruan mengenai perubahan dalam tarif pajak dan pemotongan gaji lainnya dari berbagai unit pemerintah dan perusahaan asuransi.
Validasi Data Waktu dan Kehadiran (Aktivitas 3)
• Aktivitas ketiga dalam siklus penggajian adalah memvalidasi data waktu dan kehadiran pegawai.
• Informasi ini datang dalam berbagai bentuk, bergantung pada status pembayaran pegawai.
Mempersiapkan Penggajian (Aktivitas 4)

• Aktivitas keempat dalam siklus penggajian adalah mempersiapkan penggajian.
• Data mengenai jam kerja diberikan dari departemen tempat pegawai bekerja..
• Informasi tingkat gaji didapat dari file induk penggajian.
• Orang yang bertanggunjawab membuat cek pembayaran tidak dapat membuat rekord baru ke file ini.
Membayar Gaji (Aktivitas 5)
• Aktivitas kelima adalah pembayaran yang sesungguhnya atas cek gaji ke pegawai.
• Sebagian besar pegawai dibayar dengan menggunakan cek atau dengan penyimpanan langsung gaji bersih ke rekening bank pribadi mereka.
Hitung Kompensasi dan Pajak yang Dibayar Perusahaan (Aktivitas 6)
• Perusahaan membayar beberapa pajak penghasilan dan kompensasi pegawai secara langsung
• Hukum federal dan negara bagian juga mensyaratkan perusahaan untuk memberikan kontribusi dalam persentase tertentu ke setiap gaji kotor pegawai, hhingga ke batas maksimum tahunan, untuk dana asuransi kompensasi pengangguran federal dan negara bagian.
• Perusahaan sering kali memberikan kontribusi atau menanggung keseluruhan pembayaran premi asuransi kesehatan, cacat, dan jiwa untuk para pegawai.
Keluarkan Pajak Penghasilan dan Potonagn Lain-Lain (Aktivitas 7)
• Aktivitas terakhir dalam proses penggajian membayar kewajiban pajak penghasilan dan potongan sukarela lainnya dari setiap pegawai.
• Organisasi harus secara periodik membuat cek atau menggunakan transfer dana secara elektronis untuk membayar berbagai kewajiban pajak yang terjadi.


SIKLUS PRODUKSI

Siklus hidup produk (bahasa Inggris: Product life cycle) adalah siklus hidup suatu produk/ organisasi dengan tahapan-tahapan proses perjalanan hidupnya mulai dari peluncuran awal (soft launching), peluncuran resmi (grand launching), perubahan dari target awal, lalu mulai berjuang dan berkompetisi dengan produk-produk yang sejenis, hingga melewati persaingan dan kompetisi produk memiliki tingkat penerimaan/ penjualan/ distribusi yang luas dan tersebar.
Dalam konteks organisasi siklus hidup suatu organisasi menjadi organisasi yang dihargai dan memiliki kredibilitas yang tinggi.
Setelah mencapai puncaknya maka produk akan turun dengan alamiah. Perubahan citra produk/ organisasi lalu dilakukan untuk mendukung inovasi dan menghindari penurunan drastis akibat kejenuhan produk. Jangka waktu titik jenuh tidak saja ditentukan dari jenis produk tapi bisa dilihat menggunakan indikator seperti penjualan produk, komplain yang tidak tertangani, distribusi dll.
Untuk memperpanjang siklus hidup produk dapat dilakukan upaya-upaya seperti: mendidik pasar, beriklan, menjaganya dengan penjualan dsb. Ada juga istilah daur ulang siklus produk yang diterapkan untuk menarik proyek dari penurunan dengan memperbaiki atau dengan perubahan lainnya, seperti pengemasan ulang dan pemotongan harga.


Siklus Keuangan